Руководитель сферы пенсионных выплат Департамента социального страхования Алла Химма отвечает на наиболее распространенные вопросы.
Что такое необлагаемый доход и как он работает?
В возрасте пенсии по старости необлагаемый подоходным налогом доход составляет 776 евро в месяц или 9312 евро в год. Это означает, что с пенсии не удерживается подоходный налог в пределах 776 евро в месяц.
Применение отличающегося от общего порядка необлагаемого дохода связано только с достижением пенсионного возраста по старости и не зависит от того, работает человек или нет, а также не связано со статусом пенсионера или видом пенсии.
Важно знать, что Департамент социального страхования автоматически применяет необлагаемый доход к пенсии человека, достигшего пенсионного возраста, и сам человек не может изменить размер необлагаемого дохода, применяемого к пенсии.
Если пенсия составляет ниже 776 евро, то в этом случае возникает остаток необлагаемого дохода 776 евро минус размер пенсии. Этот остаток при желании можно использовать при расчете подоходного налога с другого дохода, например с заработной платы. Для этого нужно подать работодателю письменное заявление и указать в нем неиспользованную часть необлагаемого дохода, то есть сумму остатка, которую можно применять к выплатам работодателя.
Что является самым важным изменением для работающего пенсионера в этом году?
Рост пенсии может уменьшить остаток необлагаемого дохода, который человек ранее использовал с заработной платы. Если пенсия ниже 776 евро, возникает остаток необлагаемого дохода, который можно использовать при расчете подоходного налога с заработной платы. Если пенсия увеличивается, то этот остаток может уменьшиться или исчезнуть, и тогда следует пересмотреть поданное ранее работодателю заявление о необлагаемом доходе.
Как понять, нужно ли менять заявление?
Нужно посмотреть свою новую сумму пенсии и сравнить ее с порогом 776 евро. Если пенсия ниже 776 евро, остаток необлагаемого дохода равен 776 минус пенсия. Эту сумму при желании можно применять к заработной плате через работодателя. Если пенсия увеличивается, остаток уменьшается.
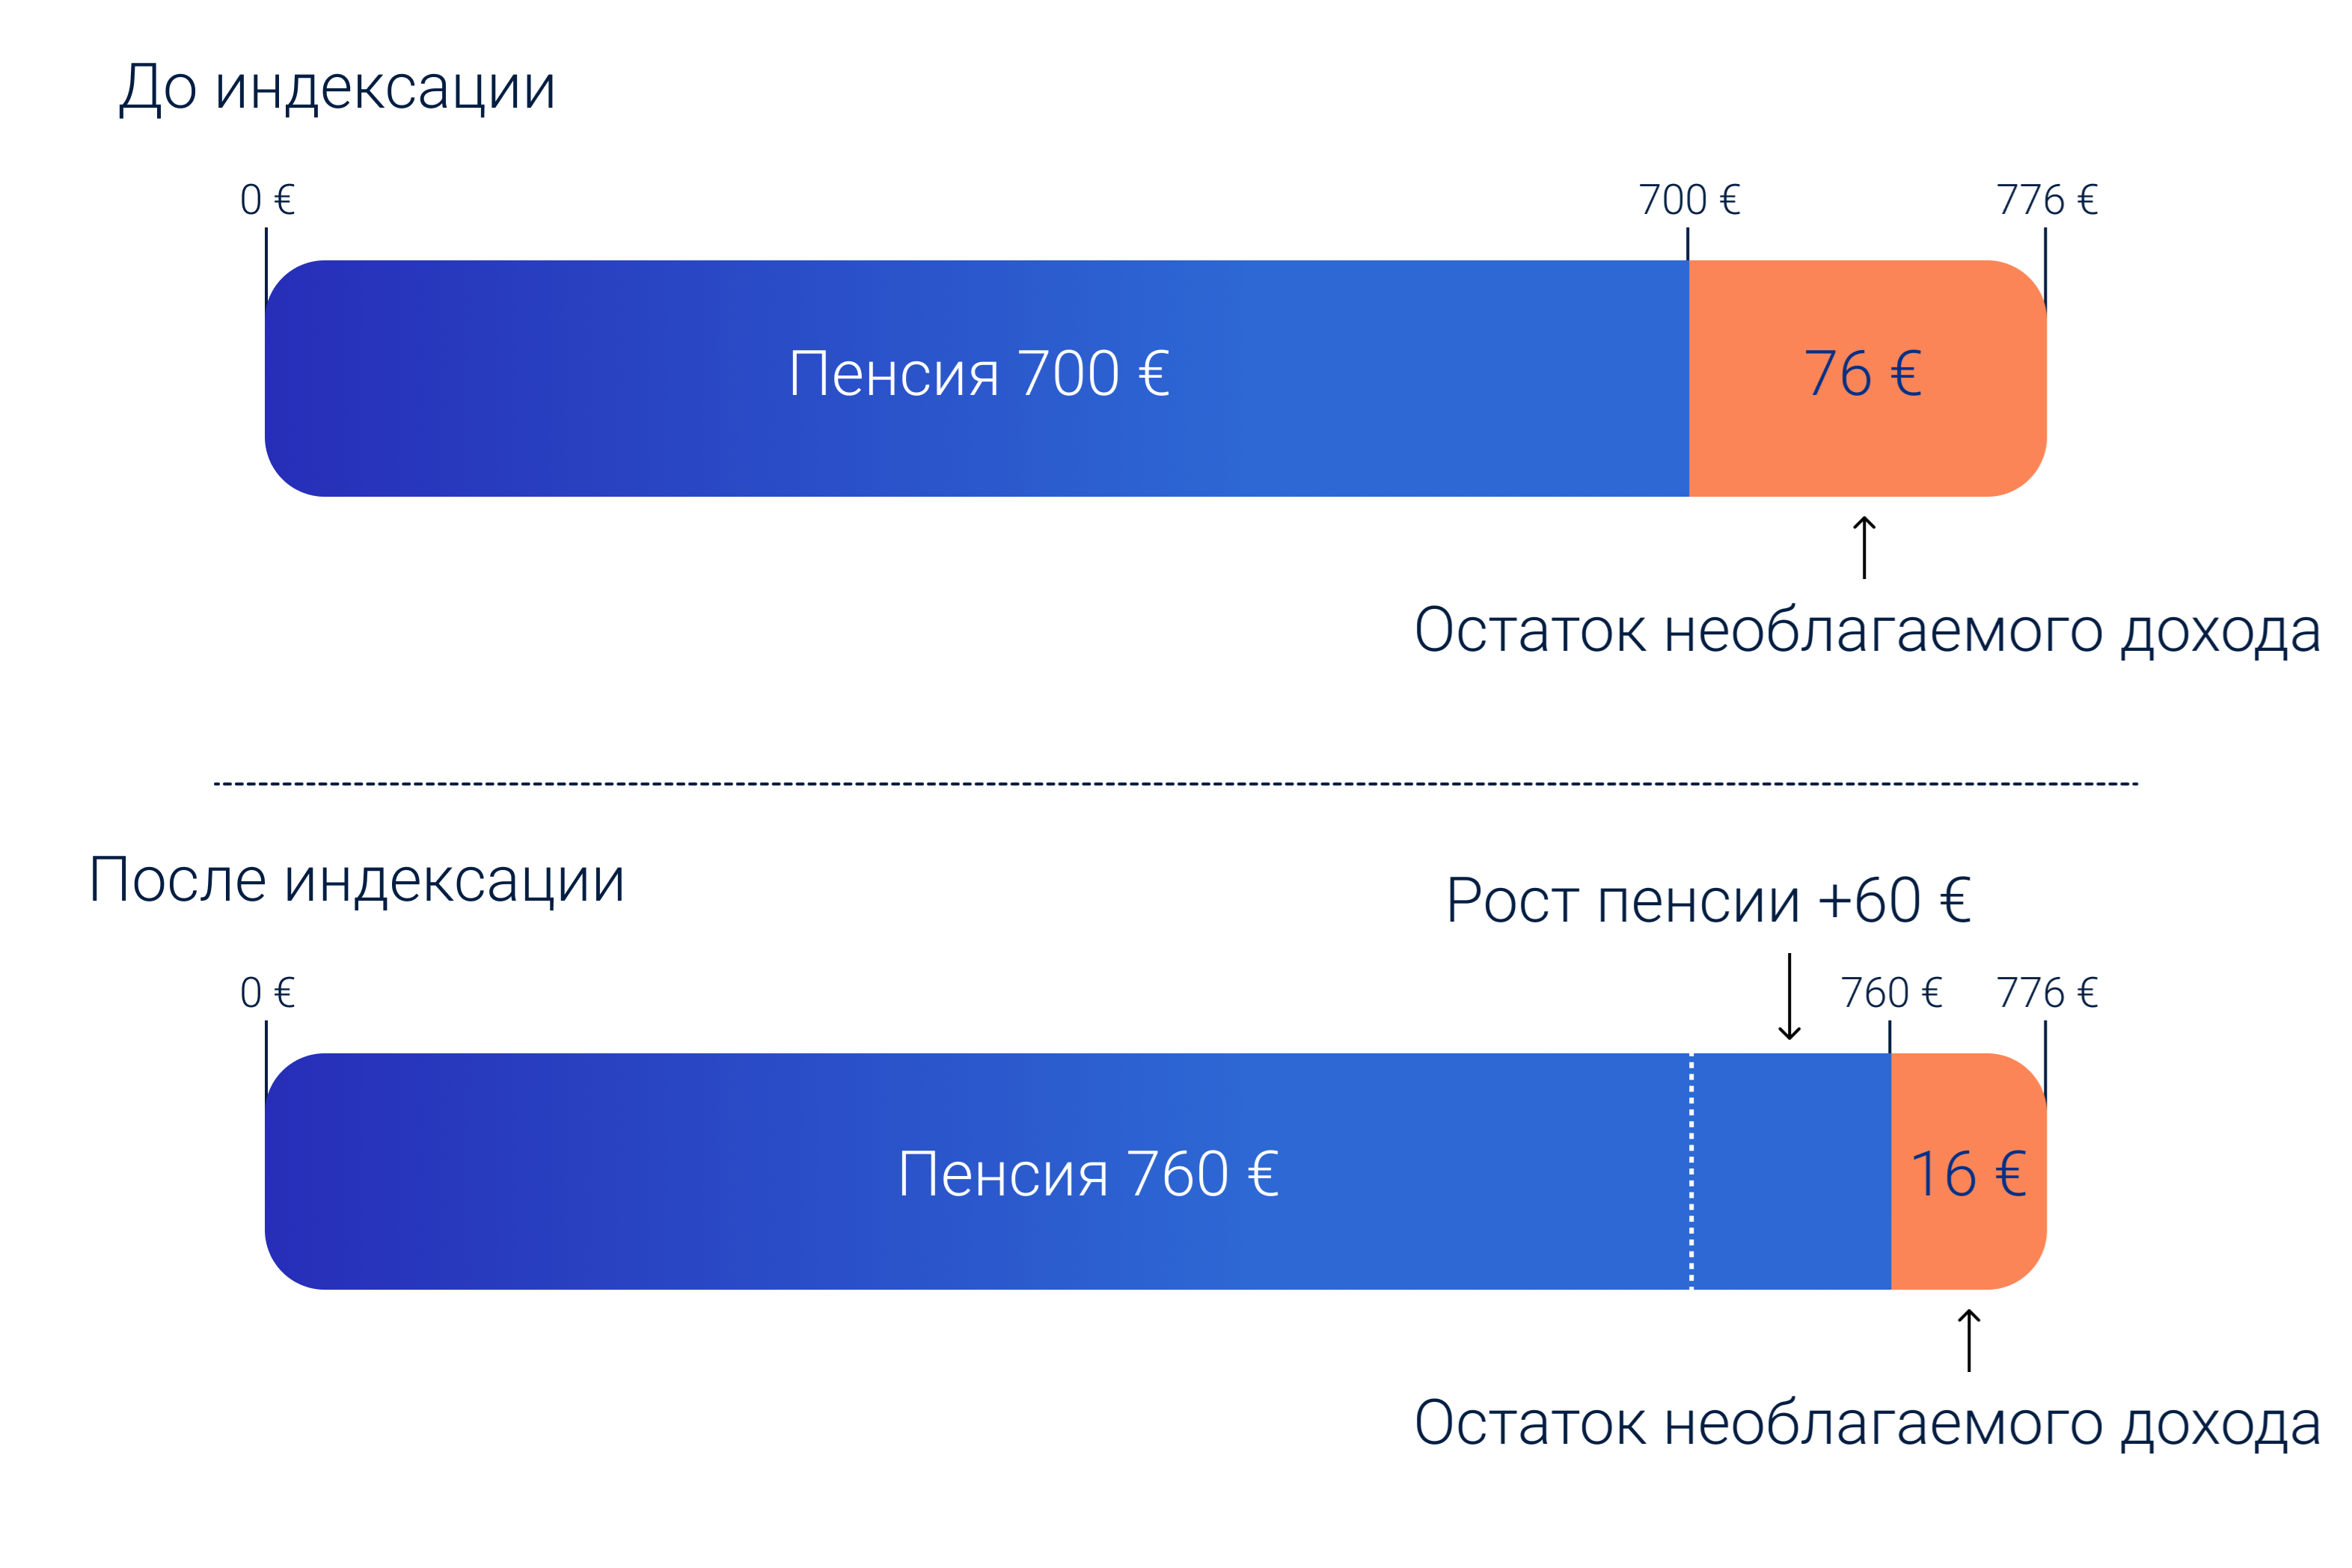
Пример: пенсия увеличивается с 700 евро до 760 евро. Новый остаток необлагаемого дохода составляет 776 минус 760, то есть 16 евро в месяц. Если человек ранее использовал с заработной платы необлагаемый доход в размере 76 евро, следует пересмотреть заявление, поданное работодателю, и при необходимости указать новой суммой 16 евро.
Что происходит, если пенсия превышает 776 евро?
Если пенсия превышает 776 евро в месяц, остатка необлагаемого дохода больше нет. Подоходным налогом облагается та часть пенсии, которая превышает 776 евро. Если человек ранее использовал необлагаемый доход с заработной платы, то есть подал соответствующее заявление работодателю, заявление следует пересмотреть и при необходимости изменить.
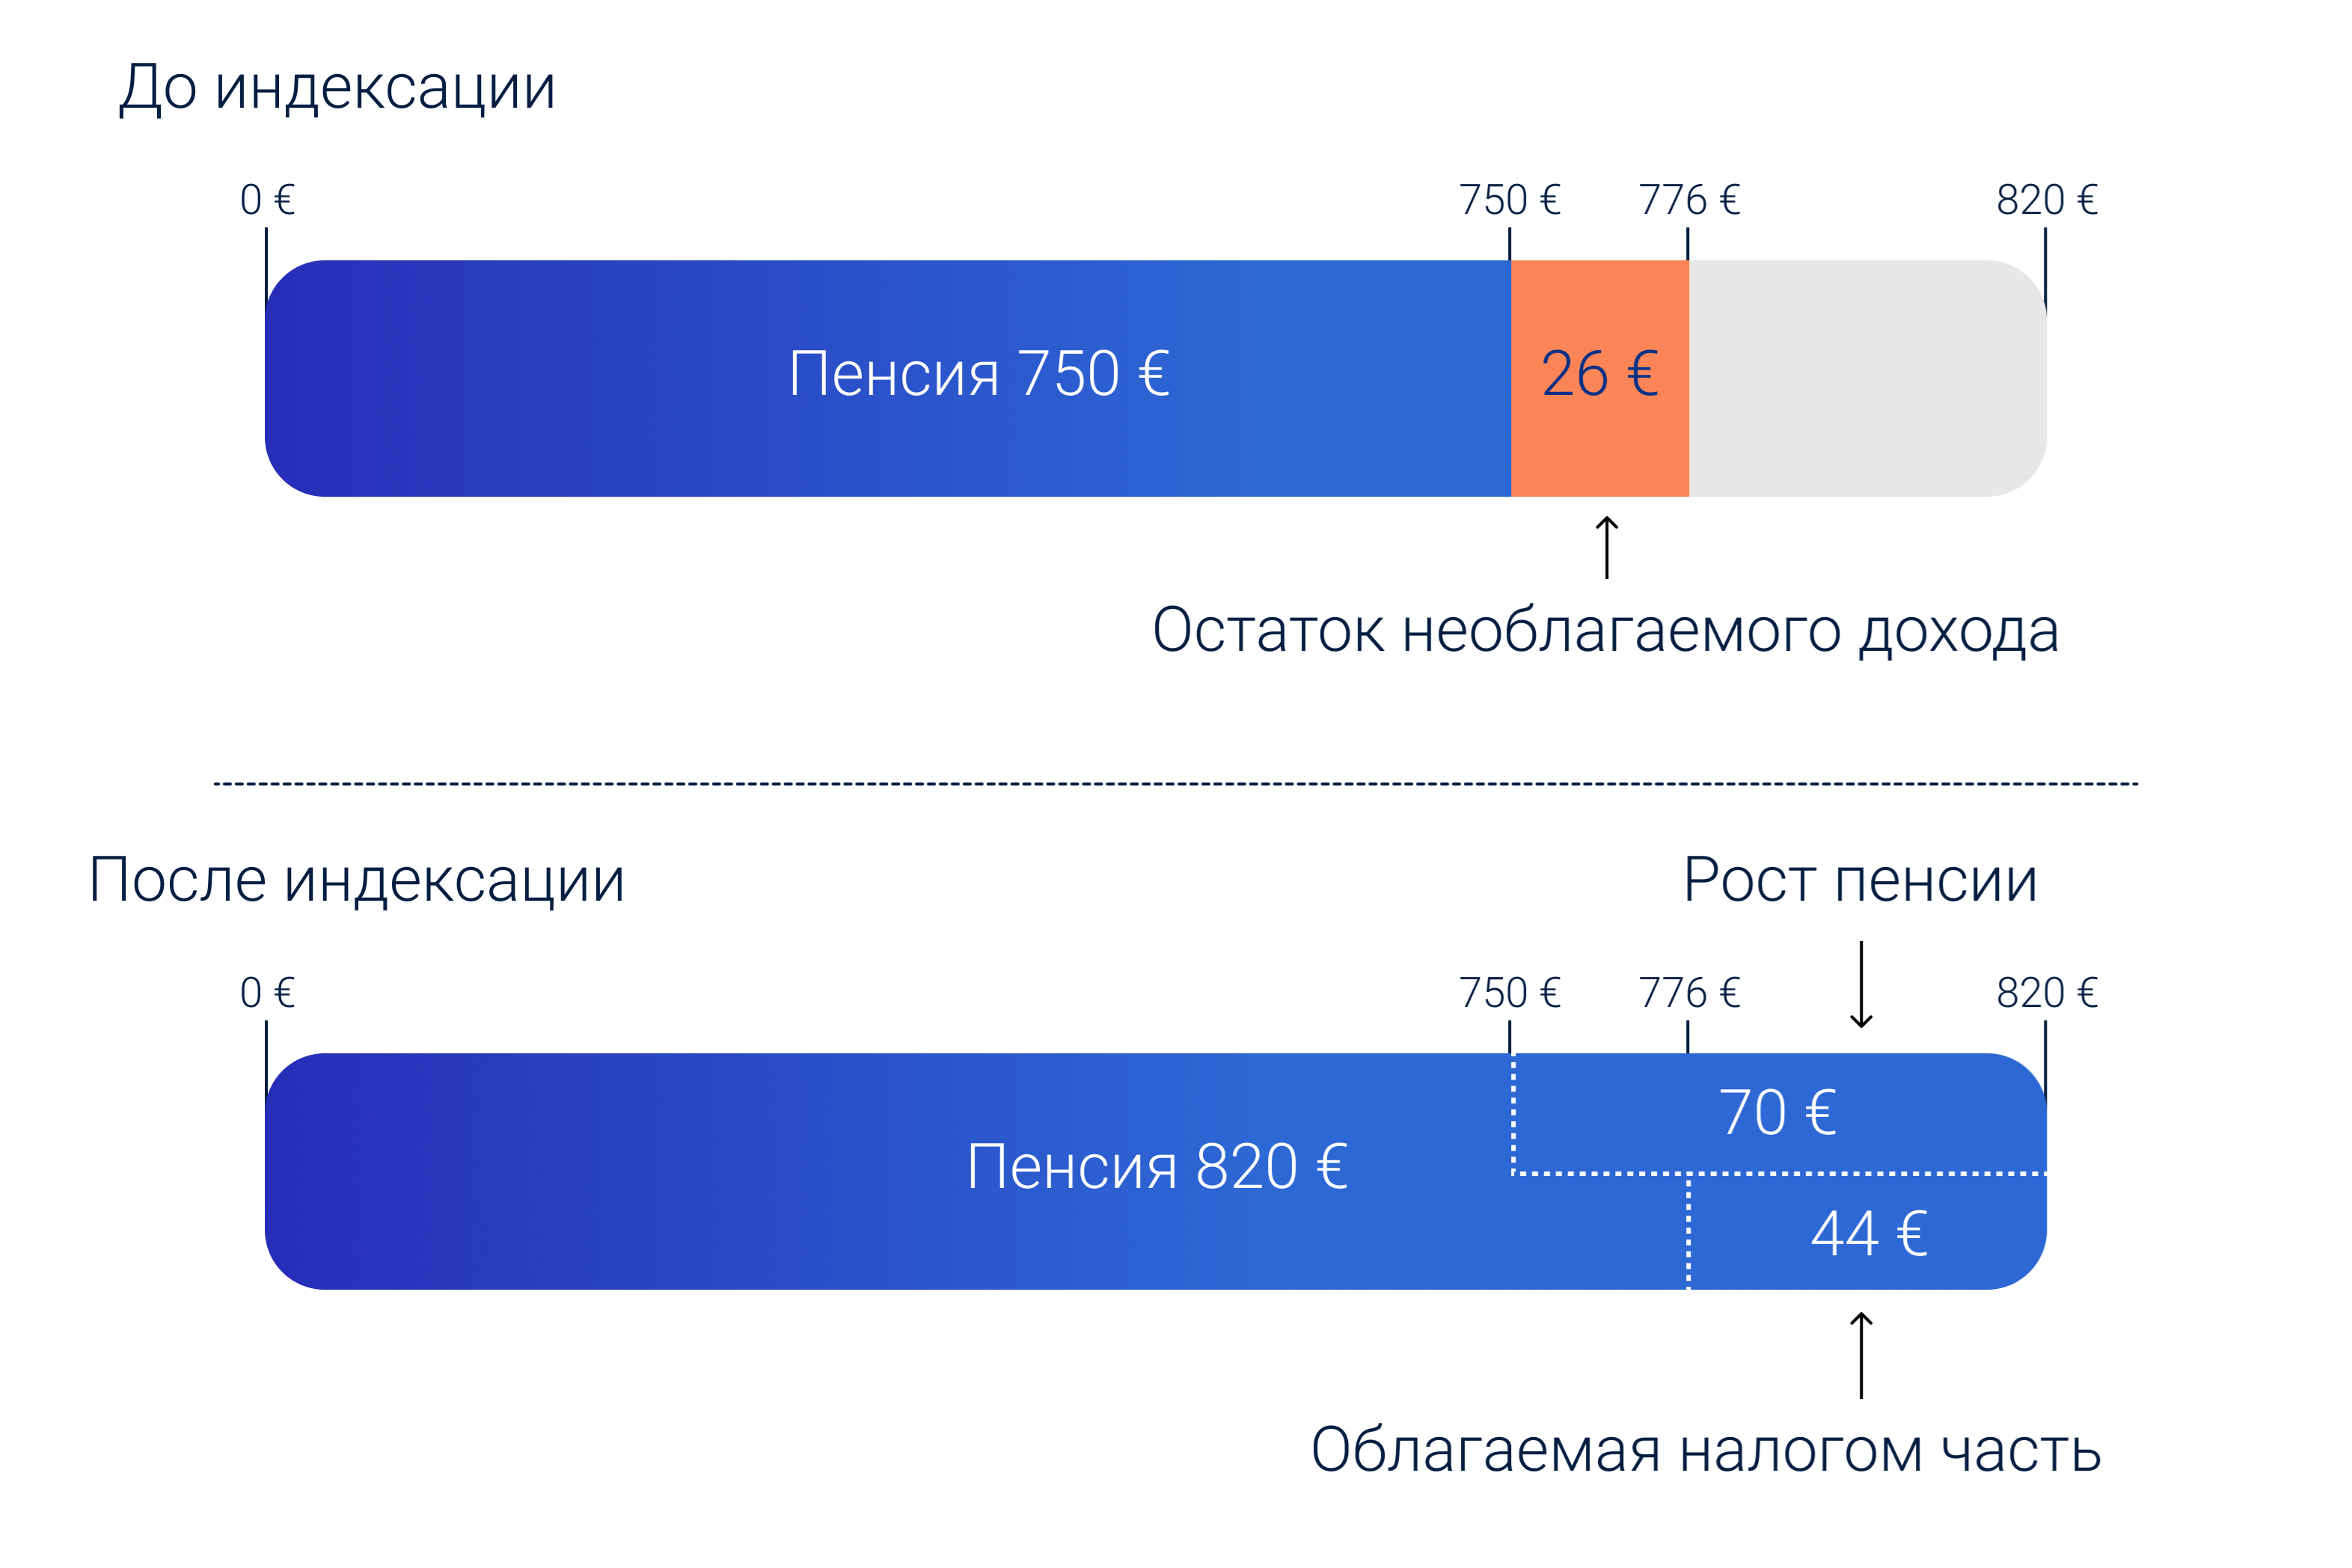
Например, если пенсия увеличивается с 750 евро до 820 евро, остатка необлагаемого дохода больше нет. Необлагаемый доход к пенсии применяется в пределах 776 евро в месяц. Если пенсия превышает этот предел, оставшаяся часть облагается подоходным налогом. В данном примере подоходным налогом облагаются 44 евро в месяц, поскольку 820 минус 776 равно 44.